DATI
Fotovoltaico: il capannone cresce il 22%, la casa frena del 23%
Nei primi nove mesi del 2026 l'Italia installa 4,83 GW di nuovo fotovoltaico, ma la crescita cambia padrone: il segmento commerciale e industriale sale del 22% secondo Italia Solare mentre il residenziale scende del 23%. Cosa significa per chi ha un capannone libero, e perché le autorizzazioni regionali restano il vero rischio per il 2027.
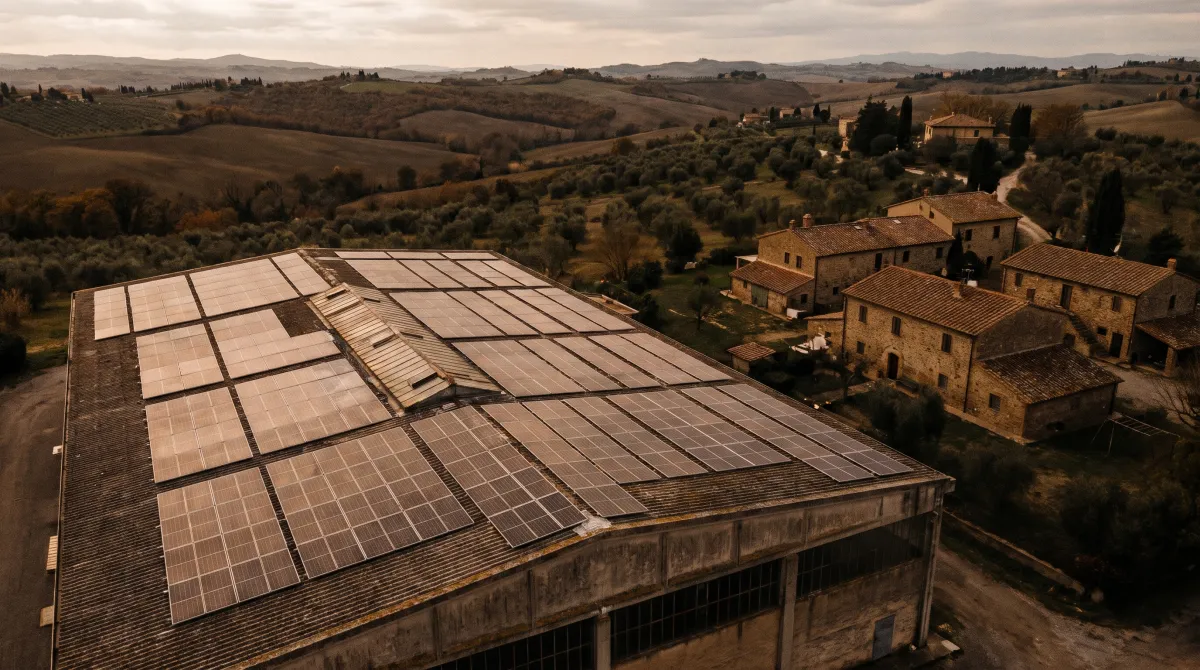
Nei primi nove mesi del 2026 l’Italia ha installato 4,83 GW di nuova potenza fotovoltaica, portando il totale cumulato a 48,35 GW su 2.314.113 impianti connessi al 30 settembre, secondo l’analisi di Italia Solare sui dati Terna Gaudi. Ma la composizione della crescita si è rovesciata rispetto a pochi anni fa: nel primo semestre il segmento commerciale e industriale (C&I) è salito del 22%, da 946 a 1.154 MW, mentre il residenziale è sceso del 23% su base annua a 556 MW.
Perché ti riguarda: se hai un capannone con un tetto libero, sei oggi il segmento che tira il mercato, non quello marginale. Gli installatori spostano capacità commerciale verso il tuo profilo di cliente, i tempi di consegna si allungano meno che in passato per gli impianti sopra i 50 kW, e la concorrenza tra EPC per i progetti industriali è più alta. Il rovescio della medaglia: la pipeline di autorizzazioni regionali per i nuovi impianti sta rallentando in diverse Regioni, un rischio che pesa sui progetti che partiranno nel 2027, non su quelli già in corso.
Quanto è cresciuto davvero il fotovoltaico industriale nel 2026?
Il dato aggregato nazionale racconta un’Italia che installa ancora, ma a trazione diversa. Nel primo trimestre 2026 il C&I ha pesato per circa il 39% della nuova potenza connessa (4.251 impianti), un peso che il residenziale, fermo a circa il 22% delle nuove connessioni nello stesso periodo, non riusciva più a tenere. Nel semestre successivo lo scarto si è allargato: +22% per il C&I, -23% per il residenziale. L’utility-scale, cioè i grandi impianti a terra, resta la fetta più larga della torta nei nove mesi (46% della nuova capacità), ma è il C&I il segmento con il tasso di crescita relativo più alto tra i tre.
| Periodo | Impianti totali connessi | Potenza cumulata | Nuova potenza nel periodo |
|---|---|---|---|
| 31 marzo 2026 | 2.216.994 | 44.952 MW | 1.439 MW (50.513 nuovi impianti) |
| 30 giugno 2026 | 2.255.654 | 46.606 MW | 1.654 MW (38.660 nuovi impianti) |
| 30 settembre 2026 | 2.314.113 | 48.347 MW | 1.741 MW (58.459 nuovi impianti) |
Fonte: elaborazioni su analisi trimestrali Italia Solare per Terna (database Gaudi), riprese da Mercom India e TaiyangNews; dati di dettaglio C&I/residenziale da PV-Tech ed ESS-News sul primo trimestre e sul semestre. Nota di trasparenza: il report integrale di Italia Solare (italiasolare.eu) non era raggiungibile da questa sessione per un blocco di rete tecnico; i numeri sopra sono triangolati su più fonti indipendenti che li riprendono dallo stesso report, e sono internamente coerenti (la somma delle nuove potenze trimestrali, 1.439+1.654+1.741 MW, torna con lo scarto tra il dato di marzo e quello di settembre).
Perché il residenziale frena mentre il capannone accelera?
Tre fattori, non uno solo, spiegano il sorpasso. Primo: il bonus ristrutturazioni per il fotovoltaico domestico ha perso forza con la riduzione delle aliquote fiscali rispetto al 2023-2024, mentre per le imprese resta la leva più solida della Nuova Sabatini e, per gli investimenti qualificanti, di Transizione 5.0. Secondo: una famiglia valuta un impianto da 6 kW guardando soprattutto il risparmio diretto in bolletta, mentre un’azienda con consumi diurni concentrati (turni di produzione, celle frigo, linee che lavorano di giorno) autoconsuma una quota più alta della propria produzione e quindi vede un ritorno più rapido sull’investimento, come già raccontato in un’analisi sui costi del fotovoltaico da capannone su questa testata. Terzo: gli impianti C&I, tipicamente tra 50 e 500 kW, restano sotto la soglia di 1 MW che obbliga a passare dalla gara FER X, quindi accedono ancora al regime diretto senza competere in asta, un vantaggio procedurale che il segmento industriale piccolo e medio sta sfruttando prima che le regole cambino.
Dove rischia di incepparsi la crescita del capannone nel 2027?
Qui il quadro si complica. Una rubrica di Milano Finanza del 20 ottobre 2026 segnala un irrigidimento di diverse Regioni sui nuovi progetti, con interpretazioni più restrittive sulle aree idonee introdotte dalla legge 4/2026 e procedimenti autorizzativi che si allungano oltre i tempi fissati dalla normativa, secondo dati ripresi da ANIE Rinnovabili. Uno studio di Althesys citato nello stesso pezzo osserva che le autorizzazioni concesse negli ultimi anni sono state quasi dieci volte inferiori alle richieste presentate, con le nuove installazioni di taglia maggiore ferme attorno ai 10 GW nell’arco di un triennio: un collo di bottiglia che riguarda soprattutto i grandi impianti a terra, ma che segnala un sistema regionale non ancora allineato sulle aree idonee. Solo sei Regioni risultano oggi in anticipo sul proprio obiettivo di capacità rinnovabile, tra cui Lazio, Lombardia e Friuli Venezia Giulia: chi ha un progetto in una Regione in ritardo rischia tempi di attesa più lunghi di quelli preventivati, anche per impianti di taglia industriale medio-piccola che in teoria restano fuori dalle gare.
L’insight che pochi considerano: il collo di bottiglia non è quasi mai l’impianto in sé, ma la connessione. I tempi di allacciamento alla rete locale per gli impianti C&I sopra i 200 kW si sono allungati proprio nelle Regioni dove le richieste sono aumentate di più nell’ultimo anno: chi presenta la domanda di connessione al distributore prima di finalizzare il progetto esecutivo guadagna in media diverse settimane rispetto a chi lo fa a progetto chiuso, perché la coda di allacciamento segue l’ordine di arrivo delle richieste, non quello dei progetti pronti.
Cosa farci, in concreto
Per il titolare con un capannone libero e nessun impianto ancora: verifica oggi la pratica di connessione presso il tuo distributore locale (Enel Distribuzione o il gestore di zona), anche prima di avere il progetto definitivo: la domanda di connessione mette in coda il punto di prelievo e blocca i tempi di attesa attuali, che nelle Regioni più richieste si allungano di mese in mese. Dimensiona l’impianto sui consumi diurni reali degli ultimi 12 mesi, non sulla superficie di tetto disponibile: un impianto sovradimensionato rispetto all’autoconsumo reale allunga il tempo di rientro invece di accorciarlo.
Per chi valuta un impianto sopra 1 MW: il regime diretto C&I non vale per te. Devi passare dalla qualifica preliminare GSE e dalle aste FER X, con la prima procedura competitiva fissata a dicembre 2026 (approfondito in un articolo precedente su questa testata): verifica subito se la tua Regione è tra le sei in anticipo sull’obiettivo o tra quelle in frenata, perché cambia il tempo realistico tra qualifica e connessione.
Soglia decisionale nostra: con un tempo di rientro stimato sotto i 5 anni sui consumi diurni attuali e un distributore locale che risponde alle richieste di connessione C&I in meno di 90 giorni, conviene muoversi entro la fine del 2026; sopra i 7 anni di rientro o con code di connessione superiori ai 6 mesi nella propria zona, vale la pena prima verificare un preventivo aggiornato e il reale stato della rete locale prima di firmare.
Vai più a fondo
- Italy Installed 4.83 GW of Solar Capacity in First Nine Months of 2026 · Mercom India, analisi su dati Italia Solare/Terna Gaudi
- Italy installed 1.4GW solar PV in Q1 2026, residential continues to slow · PV-Tech, dettaglio C&I vs residenziale primo trimestre
- Fotovoltaico sul capannone nel 2026: costi, rientro e 3 errori
- FER X: il 30 settembre è la scadenza per l’asta di dicembre sugli impianti sopra 1 MW
- Le province italiane con più aziende candidate al fotovoltaico su tetto
Redazione Energia B2B